
(નીડર, નિષ્પક્ષ અને તટસ્થ છગનલાલ મેવાડા દ્વારા) સુરત
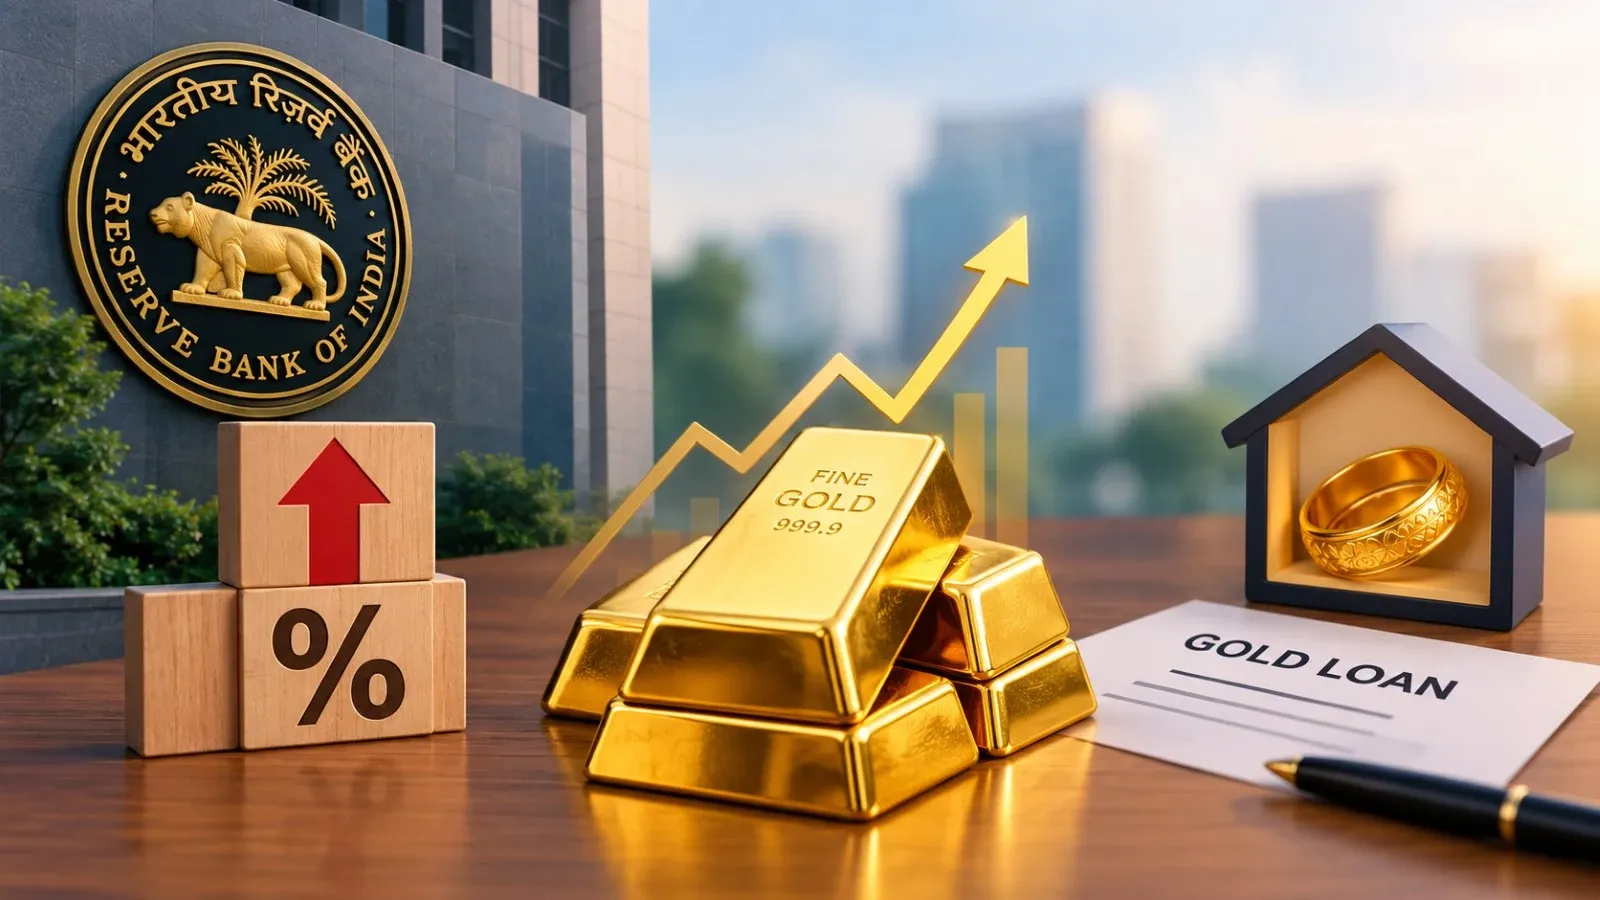
આમ પણ સામાન્ય માણસ જ્યારે મોંઘવારીથી ત્રસ્ત હોય ત્યારે એને જીવનનિર્વાહ કરવો દિવસે દિવસે મુશ્કેલ બની રહ્યો છે. ત્યારે જાણે કે RBI પડતા પર પાટુ મારતી હોય એમ રિઝર્વ બેંક દ્વારા રેપો રેટમાં વધારો કરવામાં આવે, ત્યારે તેની અસર માત્ર નાણાંકીય બજાર સુધી મર્યાદિત રહેતી નથી, પરંતુ મધ્યમ વર્ગ, ગરીબો અને લોન લેનારા પરિવારોના રોજિંદા જીવન સુધી પહોંચે છે.
મોંઘવારીને કાબૂમાં લેવાનો હેતુ યોગ્ય હોઈ શકે, પરંતુ આર્થિક નીતિઓનો બોજ વારંવાર સામાન્ય નાગરિકે જ કેમ સહન કરવો પડે છે. એ પ્રશ્ન મહત્ત્વનો છે. રેપો રેટ એ વ્યાજદર છે, જેના આધારે રિઝર્વ બેંક વ્યાપારી બેંકોને ટૂંકા ગાળાનું ધિરાણ આપે છે. આ દરમાં વધારો થવાથી બેંકોના નાણાં મેળવવાના ખર્ચમાં વધારો થઇ શકે છે અને તેની અસર ગ્રાહકોને અપાતી લોન પર પડી શકે છે. ખાસ કરીને ફ્લોટિંગ વ્યાજદર ધરાવતી હોમ લોન, વાહન લોન અને અન્ય ધિરાણ લેનારાઓ માટે હપ્તાની જવાબદારી વધી શકે છે. જોકે, દરેક લોન પર તેની અસર એકસરખી થાય એવું નથી; તે લોનની શરતો અને વ્યાજદરના પ્રકાર પર પણ આધાર રાખે છે.
આમાં મધ્યમ વર્ગની સ્થિતિ સૌથી વધુ વિચારવા જેવી છે. આ વર્ગ પોતાની મહેનતની કમાણીમાંથી ઘરનું બજેટ ચલાવે છે, બાળકોને સારું શિક્ષણ આપવાનો પ્રયાસ કરે છે અને ભવિષ્ય માટે થોડી બચત કરવાની આશા રાખે છે. ઘર ખરીદવા માટે બેંકમાંથી લોન લેવી તેના માટે ઘણી વખત મજબૂરી પણ હોય છે અને જીવનભરની મહેનતનું સ્વપ્ન પણ. પરંતુ જ્યારે વ્યાજદર વધે છે, ત્યારે દર મહિને ભરવાના હપ્તા અને પરિવારના અન્ય ખર્ચા વચ્ચે સંતુલન જાળવવું મુશ્કેલ બની શકે છે.
આવક મર્યાદિત હોય અને ખર્ચ વધતો જાય ત્યારે બચત ઘટે છે અને આર્થિક સુરક્ષા નબળી પડે છે. ગરીબ અને ઓછી આવક ધરાવતા પરિવારોની મુશ્કેલીઓ પણ ઓછી નથી. તેઓ સામાન્ય રીતે મોટી હોમ લોન લેતા ન હોય, છતાં મોંઘવારીની સીધી અસર તેમના જીવન પર તો પડે જ છે.

